Ein Immobilienkauf ist meist die größte Einzelinvestition im Leben – und rechtlich kaum noch rückgängig zu machen. Die teuersten Fehler entstehen dabei nicht beim Verhandeln, sondern beim Nicht-Lesen: übersehene Lasten, ungenehmigte Umbauten, leere Rücklagen oder unklare Mietverhältnisse. Dieser Beitrag zeigt, welche Dokumente Sie vor dem Notartermin einholen sollten, was Sie darin prüfen und welche Warnsignale Sie ernst nehmen müssen.
Für wen ist dieser Leitfaden gedacht?
Der Leitfaden richtet sich an Eigennutzer, die ein Haus, eine Wohnung oder ein Grundstück zum Selbstbewohnen kaufen, ebenso wie an Kapitalanleger, die vermieten und Miete, Kosten und Risiken belastbar beurteilen müssen. Er gilt für Häuser und Eigentumswohnungen – inklusive der Unterlagen der Eigentümergemeinschaft (WEG).
Gut zu wissen: Der Notar belehrt über die rechtliche Tragweite des Vertrags (§ 17 Abs. 1 BeurkG). Den baulichen Zustand, die Baugenehmigung oder die Wirtschaftlichkeit prüft er nicht für Sie.
Warum die Dokumentenprüfung ein Muss ist
- Der Vertrag bindet: Der Kaufvertrag braucht die notarielle Beurkundung (§ 311b BGB). Ein Widerrufsrecht wie im Online-Handel gibt es beim notariellen Grundstückskauf in der Regel nicht. Wer unterschreibt, ohne die Unterlagen zu kennen, trägt das Risiko.
- Mängelhaftung entfällt meist: Bei gebrauchten Immobilien wird die Haftung für Sachmängel üblicherweise ausgeschlossen – außer bei Arglist oder Garantie (§ 444 BGB). Was Sie kennen, können Sie später nicht mehr rügen (§ 442 BGB).
- Niemand prüft für Sie: Der Notar prüft weder Zustand noch Rendite, und Makler müssen die Angaben des Verkäufers nicht grundsätzlich überprüfen. Die Verantwortung liegt beim Käufer.
Was bei schlechter Analyse passieren kann
- Unbekannte Lasten: Wohnrecht, Nießbrauch, Wegerecht oder Vorkaufsrecht schränken Nutzung, Vermietung und Wiederverkauf ein.
- Schwarzbau: Ohne Genehmigung kann die Behörde Rückbau oder eine Nutzungsuntersagung anordnen – und die Bank beleiht Nicht-Genehmigtes oft nicht.
- Hohe Folgekosten: Dach, Heizung, Fassade – die Instandhaltung wurde zuletzt um 6,0 % teurer (Destatis, August 2026 gegenüber dem Vorjahresmonat). Jeder nicht erkannte Mangel wird mit jedem Jahr teurer.
- Sonderumlagen bei der Eigentumswohnung: Niedrige Rücklage plus anstehende Sanierung – Sie zahlen anteilig, was die Gemeinschaft beschließt.
- Mietrisiken: Kauf bricht nicht Miete (§ 566 BGB). Sie übernehmen auch die Pflicht zur Kautionsrückzahlung (§ 566a BGB).
- Finanzierung scheitert: Fehlende Unterlagen verzögern die Bankzusage – oder die Kalkulation von Rendite und Kapitaldienst war falsch.
Ihr Hebel: Zustand dokumentieren, Kosten vor dem Kauf schätzen lassen und im Kaufpreis verhandeln.
Die Dokumenten-Landkarte im Überblick
Nicht jedes Dokument gilt für jedes Objekt, aber keine Gruppe sollten Sie überspringen:
- Grundstück und Recht: Grundbuchauszug, Bewilligungen (Grundakte), Flurkarte bzw. Liegenschaftskataster, Baulastenauskunft (außer in Bayern).
- Gebäude: Baugenehmigung und Bauakte, genehmigte Pläne und Baubeschreibung, Wohnfläche (WoFlV), Sanierungsnachweise, Energieausweis, Gutachten.
- Behörden und Umwelt: Bebauungs- und Flächennutzungsplan, Erschließungsbeiträge, Altlastenauskunft, Denkmalschutz, Hochwasser und Naturgefahren.
- Eigentumswohnung: Teilungserklärung, Gemeinschaftsordnung, Beschluss-Sammlung, Protokolle, Wirtschaftsplan, Vermögensbericht.
- Vermietung und Kauf: Mietverträge und Mieterliste, Nebenkostenabrechnungen, Kautionsnachweis, Kaufvertragsentwurf, Kostenaufstellung, Unterlagen der Bank.
Faustregel: Je älter das Objekt und je höher der Preis, desto vollständiger muss Ihre Unterlagenmappe sein, bevor Sie zum Notar gehen.
Grundbuch, Kataster, Bauakte – wer führt was?
Drei Register mit drei verschiedenen Aufgaben. Keines ersetzt die anderen.
- Grundbuch (Grundbuchamt des Amtsgerichts): zeigt Eigentümer, Lasten und Grundschulden – nicht aber Zustand, Baurecht oder Mieter.
- Liegenschaftskataster (Vermessungsverwaltung des Landes): zeigt Lage, Grenzen, Flurstück und Fläche – nicht aber Rechte Dritter oder Baugenehmigungen.
- Bauakte (Bauaufsichtsbehörde, also Stadt oder Landratsamt): zeigt Genehmigungen, Pläne und Auflagen – nicht aber Eigentum oder Grundpfandrechte.
Ganz einfach gesagt: Das Grundbuch beantwortet „Wem gehört es, was lastet darauf?“ – nicht „Darf man es so nutzen und ist es in Ordnung?“
Grundbuchauszug: Das Fundament jeder Prüfung
Einsicht gibt es nur bei berechtigtem Interesse (§ 12 GBO) – als Kaufinteressent mit Zustimmung oder Vollmacht des Eigentümers. Das Grundbuch ist in vier Bereiche gegliedert:
- Bestandsverzeichnis: Flurstück, Größe und Lage; bei Wohnungen Miteigentumsanteil und Wohnungsnummer. Stimmt alles mit Exposé und Teilungserklärung überein?
- Abteilung I: der eingetragene Eigentümer. Ist der Verkäufer wirklich der Eigentümer? Bei Ehepaaren oder Erbengemeinschaften: Müssen alle mitverkaufen?
- Abteilung II: Lasten und Beschränkungen wie Wege-, Leitungs- und Wohnrecht, Nießbrauch, Vorkaufsrecht und Vormerkungen. Den genauen Inhalt finden Sie in der Eintragungsbewilligung (Grundakte).
- Abteilung III: Grundschulden und Hypotheken. Wer ist Gläubiger, wie hoch ist der Betrag? Die Löschung sollte im Kaufvertrag geregelt werden (Lastenfreistellung).
Rote Flaggen: Zwangsversteigerungs- oder Insolvenzvermerk, unbekannte Wohn- oder Nießbrauchsrechte, Vorkaufsrechte, abweichende Namen von Eigentümer und Verkäufer oder ein Auszug, der älter als wenige Wochen ist.
Flurkarte, Grenzen und Baulasten
Was nicht im Grundbuch steht, kann trotzdem Ihre Nutzung beschränken.
- Flurkarte und Lageplan: Grenzen, Flurstücksnummer und Fläche mit dem Grundbuch abgleichen und vor Ort Grenzbebauung, Überbau, Zäune und Zufahrten prüfen. Bei Unklarheit hilft eine Grenzfeststellung durch das Vermessungsamt oder einen Vermesser.
- Baulasten: Öffentlich-rechtliche Pflichten gegenüber der Bauaufsicht, zum Beispiel zu Abstandsflächen, Stellplätzen oder Zufahrten. Sie stehen nicht im Grundbuch, sondern im Baulastenverzeichnis des Bauamts. In Bayern gibt es kein Baulastenverzeichnis – dort werden entsprechende Verpflichtungen als Grunddienstbarkeit im Grundbuch (Abteilung II) eingetragen.
Tipp: Außerhalb Bayerns immer eine schriftliche Baulastenauskunft bei der Bauaufsicht einholen – gewöhnlich mit Vollmacht des Eigentümers. Der Notar muss das Baulastenverzeichnis nicht zwingend einsehen.
Baugenehmigung, Bauakte und Pläne
Prüfen Sie nicht, was das Exposé verspricht, sondern was genehmigt und dokumentiert ist.
- Baugenehmigung und Pläne: genehmigte Grundrisse, Schnitte und Ansichten, Auflagen und Nutzungsart (Wohnen oder Gewerbe). Fehlt die Genehmigung, kann beim Bauamt Akteneinsicht beantragt werden.
- Genehmigung und Realität: Wurden Dachausbau, Anbau, Wintergarten, Garage oder ein Keller zu Wohnraum umgebaut? Abweichungen können eine nachträgliche Genehmigung oder einen Rückbau auslösen.
- Wohnfläche: Die Berechnung erfolgt nach der Wohnflächenverordnung (WoFlV). Terrassen und Balkone zählen meist nur anteilig. Abweichungen wirken sich auf Preis und Miete aus.
- Nachweise: Rechnungen zu Dach, Fenstern, Heizung und Elektrik, Garantie- und Gewährleistungsfristen sowie Wartungs- und Prüfprotokolle.
Rote Flagge: Der Verkäufer „hat die Unterlagen nicht mehr“. Dann beim Bauamt nachfragen und den Preis nicht ohne Klärung akzeptieren.
Behördliche Auskünfte vor dem Kauf
Diese Informationen stehen in keinem Verkäuferordner – Sie müssen sie selbst anfordern.
- Bebauungs- und Flächennutzungsplan (Gemeinde bzw. Bauamt): Was darf gebaut oder erweitert werden? Gibt es Planungen wie eine neue Straße oder ein Gewerbegebiet? (§§ 30, 34, 35 BauGB)
- Erschließung und Beiträge (Gemeinde bzw. Stadt): Erschließungsbeiträge (§§ 127 ff. BauGB) und Anschlussbeiträge können offen sein. Straßenausbaubeiträge sind Ländersache – in Bayern seit 2018 abgeschafft.
- Altlasten (Umwelt- oder Landratsamt, Altlastenkataster): Bodenverunreinigungen können Untersuchungs- und Sanierungspflichten auslösen (BBodSchG).
- Denkmalschutz (Denkmalbehörde, Denkmalliste des Landes): Auflagen und Genehmigungspflichten, aber auch mögliche steuerliche Förderung.
- Hochwasser und Naturgefahren (Landesumweltamt, Hochwassergefahrenkarten): wichtig für Bauauflagen und die Versicherbarkeit gegen Elementarschäden.
- Gemeindliches Vorkaufsrecht (Gemeinde, über den Notar): In bestimmten Gebieten kann die Gemeinde in den Vertrag eintreten (§§ 24 ff. BauGB).
Energieausweis: Pflichtunterlage mit Aussagekraft
Seit dem Gebäudemodernisierungsgesetz (in Kraft seit 29.07.2026) gilt die Pflicht weiter – Details ab 2027 werden neu gefasst. Prüfen Sie daher den aktuellen Rechtsstand.
- Sie können die Vorlage des Energieausweises spätestens bei der Besichtigung verlangen und nach Vertragsschluss eine Kopie erhalten.
- Der Ausweis ist zehn Jahre gültig, auch über den Eigentümerwechsel hinweg.
- Pflichtangaben in der Immobilienanzeige sind vorgeschrieben; Verstöße können mit bis zu 10.000 € Bußgeld geahndet werden.
- Prüfen Sie Energiekennwert und Energieträger (realistische Heizkosten?), das Baujahr von Heizung und Dämmung sowie die Modernisierungsempfehlungen als Budgetgrundlage.
- Gesetzliche Nachrüstpflichten hängen am Gebäude und gehen mit dem Eigentum auf Sie über.
Wichtig: Ein Energieausweis ersetzt kein Gutachten. Er sagt etwas über Energie – nicht über Feuchtigkeit, Statik oder Schadstoffe.
Zustand: Was Papier nicht zeigt
Dokumente belegen Rechte und Genehmigungen. Den baulichen Zustand beurteilt nur der Blick vor Ort.
- Bausachverständiger: beurteilt Dach, Feuchtigkeit, Elektrik, Heizung und Schadstoffe (zum Beispiel Asbest in Altbauten) – vor dem Notartermin, nicht danach.
- Wertermittlung: Ein Verkehrswertgutachten oder die Beleihungswertermittlung der Bank zeigt, ob der Preis marktgerecht ist.
- Wartungs- und Prüfprotokolle: Heizung, Schornsteinfeger, Aufzug und Brandschutz zeigen Alter und Pflegezustand der Technik.
- Kostenschätzung: Lassen Sie den Sanierungsbedarf in Euro beziffern und nutzen Sie ihn als Argument in der Preisverhandlung.
Eigentumswohnung: Die Unterlagen der Gemeinschaft
Mit der Wohnung kaufen Sie die Entscheidungen, Rücklagen und Risiken der gesamten Eigentümergemeinschaft mit.
- Teilungserklärung und Gemeinschaftsordnung: Sonder- und Gemeinschaftseigentum, Sondernutzungsrechte (Stellplatz, Garten), Kostenverteilung und Nutzungsbeschränkungen, etwa bei der Vermietung.
- Aufteilungsplan und Abgeschlossenheitsbescheinigung: Gehört der Keller oder Dachboden wirklich zu Ihrer Wohnung? Passt der Ist-Zustand?
- Beschluss-Sammlung (§ 24 Abs. 7 WEG): alle gefassten Beschlüsse zu Sanierungen, Sonderumlagen und Rechtsstreitigkeiten.
- Protokolle der Eigentümerversammlungen: empfohlen sind mindestens die letzten drei Jahre – sie zeigen Streit, anstehende Maßnahmen und Zahlungsmoral.
- Wirtschaftsplan und Jahresabrechnungen (§ 28 WEG): Höhe des Hausgelds, Zuführung zur Rücklage, nicht umlagefähige Kosten.
- Vermögensbericht (§ 28 Abs. 4 WEG): Stand der Erhaltungsrücklage, Verbindlichkeiten und Forderungen der Gemeinschaft.
Der Verwalter gibt Unterlagen in der Regel nur mit Zustimmung oder Vollmacht des Verkäufers heraus – fordern Sie sie deshalb frühzeitig an.
Wie Sie die WEG-Zahlen richtig lesen
Drei Warnsignale, bei denen Sie nachverhandeln oder Abstand nehmen sollten:
- Dünne Rücklage: Bei einem alten Gebäude mit kaum Erhaltungsrücklage sind Sonderumlagen wahrscheinlich.
- Anstehende Großprojekte: Dach, Fassade, Heizung, Aufzug – was ist beschlossen, was nur angekündigt?
- Streit und Rückstände: Beschlussanfechtungen, Gerichtsverfahren oder Hausgeldrückstände anderer Eigentümer.
Wichtig zu wissen: Die Erhaltungsrücklage gehört der Gemeinschaft – Sie kaufen keinen „eigenen“ Anteil, der Ihnen ausgezahlt würde. Beschlüsse, die vor Ihrer Eintragung gefasst wurden, gelten auch für Sie. Regeln Sie daher im Kaufvertrag, wer anstehende Sonderumlagen trägt.
Kapitalanleger: Die Rendite steht im Mietvertrag
Wer vermietet kauft, übernimmt bestehende Mietverhältnisse – mit allen Rechten und Pflichten.
- Alle Mietverträge samt Nachträgen: Laufzeit, Miete, Staffel- oder Indexmiete, Sonderregelungen und Befristung.
- Aktuelle Mieterliste: Kaltmiete, Nebenkosten, Kaution und Mietbeginn pro Einheit.
- Nebenkostenabrechnungen (3 Jahre): Umlagefähigkeit, Nachzahlungen und offene Streitpunkte.
- Kautionsnachweis: Wo liegt die Kaution, und wer zahlt sie bei Auszug zurück?
- Mietrückstände und Minderungen: Zahlungsmoral, laufende Verfahren und Mängelanzeigen.
- Mietspiegel und Mietpreisbremse: Ist die Miete zulässig und noch erhöhbar? Ob die Mietpreisbremse gilt, regelt die jeweilige Landesverordnung (§ 556d BGB).
Die rechtlichen Leitplanken: Nach § 566 BGB bricht Kauf nicht Miete – Sie treten in den Vertrag ein. § 566a BGB überträgt Ihnen die Pflicht zur Kautionsrückzahlung. Und § 577a BGB sieht eine Kündigungsbeschränkung bei der Umwandlung in Wohneigentum vor (in der Regel drei Jahre, regional länger).
Grunderwerbsteuer: Der Standort entscheidet
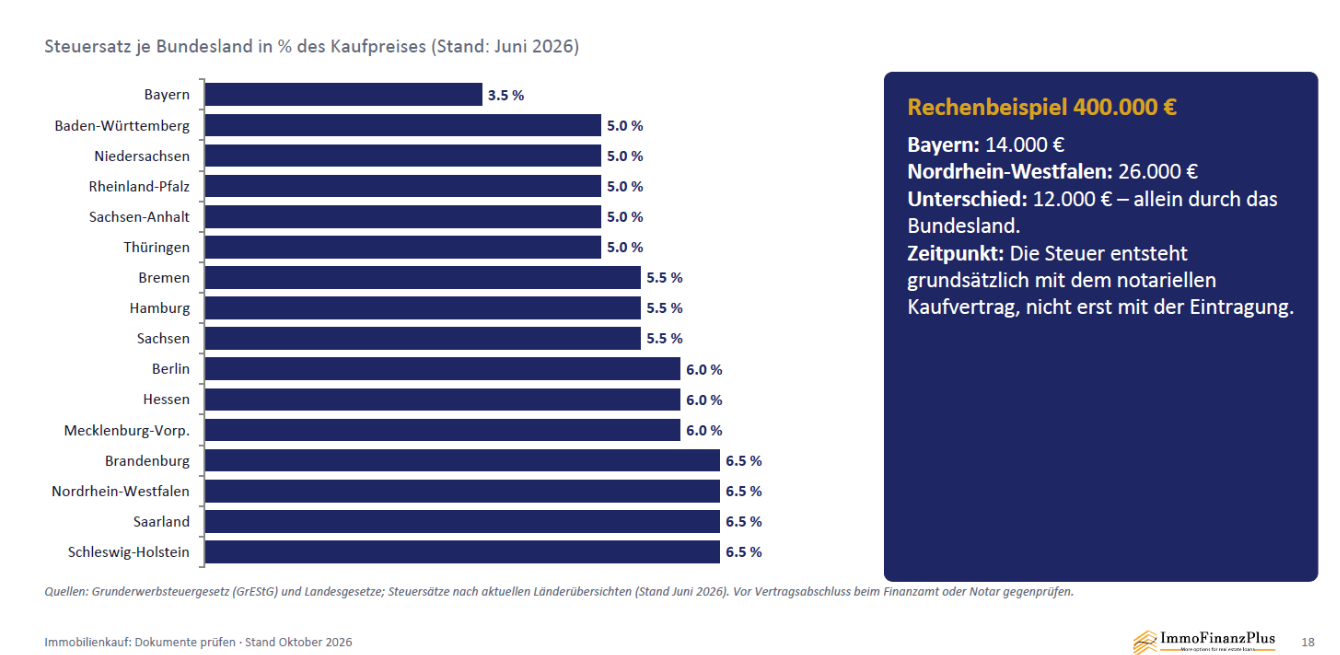
Die Grunderwerbsteuer unterscheidet sich je nach Bundesland deutlich: Sie reicht von 3,5 % bis 6,5 % des Kaufpreises (Stand Juni 2026). Ein Beispiel bei 400.000 € Kaufpreis: In Bayern fallen 14.000 € an, in Nordrhein-Westfalen 26.000 €. Der Unterschied von 12.000 € entsteht allein durch das Bundesland.
Wichtig zum Zeitpunkt: Die Steuer entsteht grundsätzlich mit dem notariellen Kaufvertrag, nicht erst mit der Eintragung. Prüfen Sie den aktuellen Satz vor Vertragsabschluss beim Finanzamt oder Notar.
Kaufnebenkosten: Beispiel Bayern, Kaufpreis 400.000 €
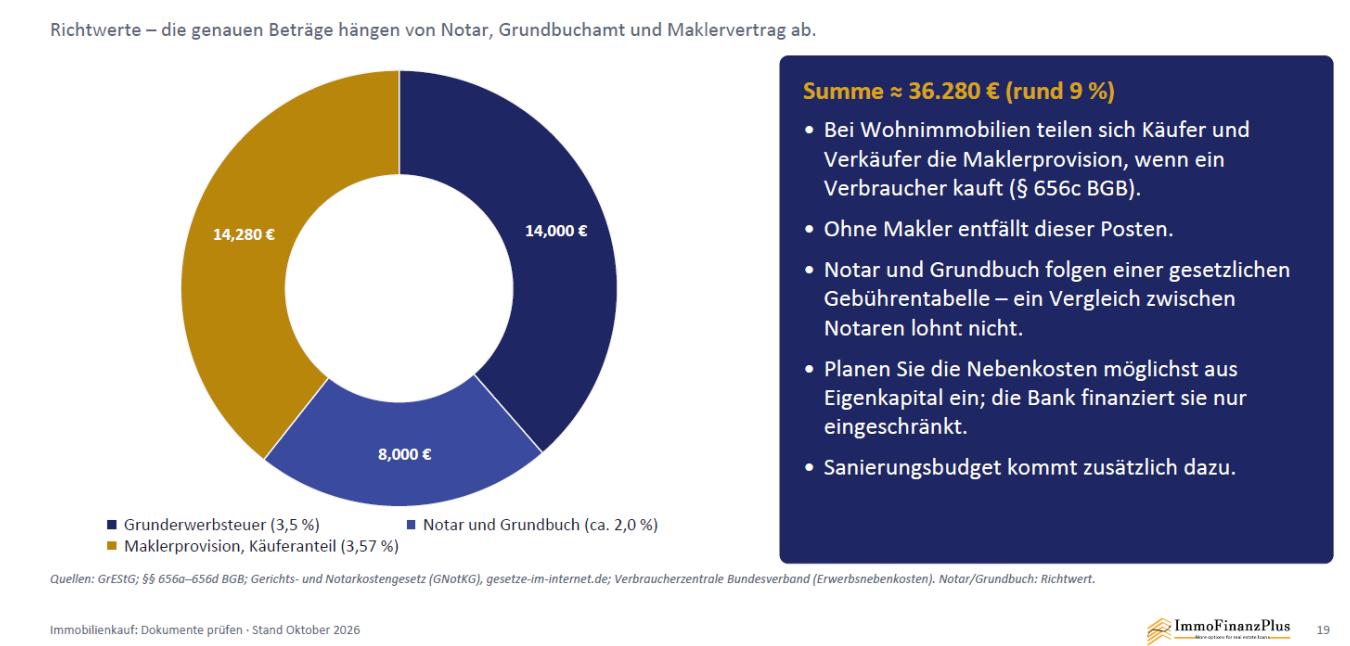
Bei einem Kaufpreis von 400.000 € in Bayern ergeben sich folgende Richtwerte:
- Grunderwerbsteuer (3,5 %): 14.000 €
- Notar und Grundbuch (ca. 2,0 %): 8.000 €
- Maklerprovision, Käuferanteil (3,57 %): 14.280 €
Das ergibt zusammen rund 36.280 € – also etwa 9 % des Kaufpreises. Die genauen Beträge hängen von Notar, Grundbuchamt und Maklervertrag ab.
- Bei Wohnimmobilien teilen sich Käufer und Verkäufer die Maklerprovision, wenn ein Verbraucher kauft (§ 656c BGB). Ohne Makler entfällt dieser Posten.
- Notar und Grundbuch folgen einer gesetzlichen Gebührentabelle – ein Preisvergleich zwischen Notaren lohnt sich daher nicht.
- Planen Sie die Nebenkosten möglichst aus Eigenkapital ein; die Bank finanziert sie nur eingeschränkt.
- Ein Sanierungsbudget kommt zusätzlich dazu.
Den Kaufvertragsentwurf richtig prüfen
Ihre gesammelten Dokumente müssen sich im Vertrag wiederfinden:
- Objekt und Parteien: Grundbuchblatt, Flurstück, Wohnungsnummer und Eigentümer stimmen mit dem Grundbuchauszug überein.
- Vormerkung und Fälligkeit: Zahlung erst nach Auflassungsvormerkung, Verzicht auf Vorkaufsrechte und gesicherter Lastenfreistellung.
- Haftung für Mängel: Ein Ausschluss ist üblich, aber nicht bei Arglist oder Garantie (§ 444 BGB). Bekannte Mängel sollten konkret benannt werden.
- Übergabe und Inventar: Stichtag, Einbauküche, Zubehör, Schlüssel, Zählerstände und Übergabeprotokoll.
- Mietverhältnisse: Kaution, Rückstände und Mieterliste im Vertrag festhalten (§§ 566, 566a BGB).
- WEG und Beiträge: Wer trägt Sonderumlagen, wann ist der Hausgeld-Stichtag und wer trägt offene Erschließungsbeiträge?
Zeit einplanen: Bei Verbraucherverträgen (zum Beispiel Kauf vom Bauträger) soll der Notar den Entwurf im Regelfall zwei Wochen vor dem Termin liefern (§ 17 Abs. 2a BeurkG). Fordern Sie ihn auch bei Privatverkäufen früh an.
Zeitplan: Wann Sie welches Dokument brauchen
- 1. Besichtigung: Energieausweis verlangen, Eindruck vor Ort gewinnen, Fragen notieren.
- 2. Unterlagen anfordern: beim Verkäufer, beim Verwalter und bei den Behörden.
- 3. Prüfen und klären: Sachverständiger, Bank und Kostenschätzung einbinden.
- 4. Entwurf prüfen: den Vertragsentwurf des Notars lesen und Fragen stellen.
- 5. Beurkundung: Notartermin mit geklärten Punkten.
- 6. Vollzug: Vormerkung, Kaufpreiszahlung, Umschreibung und Übergabe.
Typische Fehler – und wie Sie sie vermeiden
- Nur das Exposé gelesen: Prüfen Sie Originalunterlagen statt Verkaufsprosa.
- Grundbuch ohne Bewilligungen: Lesen Sie die Stichworte in Abteilung II im Wortlaut nach.
- Genehmigung nicht abgeglichen: Vergleichen Sie den Ist-Zustand mit der Bauakte.
- WEG-Protokolle ignoriert: Rücklage und Beschlüsse gehören vor dem Kauf gelesen.
- Mietverträge nicht geprüft: Lassen Sie Kaution, Rückstände und Miete belegen.
- Nebenkosten unterschätzt: Steuer, Notar, Makler und Sanierung gehören in die Kalkulation.
- Zeitdruck akzeptiert: Der Entwurf braucht Zeit zum Lesen und Nachfragen.
- Kein Sachverständiger: Lassen Sie den Zustand vor Ort beurteilen.
Ihre Checkliste zum Abhaken
Immer: Haus und Grundstück
- Aktueller Grundbuchauszug und Bewilligungen
- Flurkarte und Lageplan
- Baugenehmigung, Pläne, Baubeschreibung
- Ist-Zustand mit Genehmigung abgleichen
- Wohnflächenberechnung
- Energieausweis
- Baulastenauskunft (außer in Bayern)
- Bebauungsplan, Erschließungsbeiträge
- Altlasten, Denkmal, Hochwasser
- Sanierungs- und Wartungsnachweise
- Sachverständigentermin
- Kaufvertragsentwurf rechtzeitig lesen
Zusätzlich: Eigentumswohnung
- Teilungserklärung und Gemeinschaftsordnung
- Aufteilungsplan
- Beschluss-Sammlung
- Protokolle der letzten drei Jahre
- Wirtschaftsplan und Jahresabrechnungen
- Vermögensbericht und Erhaltungsrücklage
- Laufende Verfahren und Rückstände
- Hausgeld und Sonderumlagen
Zusätzlich: Kapitalanleger
- Alle Mietverträge samt Nachträgen
- Aktuelle Mieterliste
- Nebenkostenabrechnungen (3 Jahre)
- Kautionsnachweis
- Mietrückstände und Minderungen
- Mietspiegel, Mietpreisbremse
- Modernisierungsankündigungen
- Rendite und Kapitaldienst mit der Bank durchrechnen
Fazit
Dokumente schaffen Klarheit – und Verhandlungsspielraum. Wer Grundbuch, Bauakte, WEG- und Mietunterlagen kennt, kauft zu einem Preis, der Zustand und Risiken abbildet. Der Notar sichert den Vertrag ab, aber nicht Ihre Entscheidung: Die Prüfung von Lasten, Genehmigungen, Zustand und Wirtschaftlichkeit bleibt Ihre Aufgabe – am besten mit Sachverständigen und einem Finanzierungspartner an Ihrer Seite.
Der Leitfaden ist für jeden Käufer sinnvoll, ob Eigennutzer oder Kapitalanleger, Wohnung oder Haus. Je höher der Kaufpreis und je älter das Objekt, desto wichtiger die Prüfung. Vorsicht ist geboten bei Zeitdruck, „Unterlagen kommen später“, fehlenden Genehmigungen, dünner Rücklage und Mietverhältnissen ohne Nachweise. Der nächste Schritt: Unterlagen anfordern, die Finanzierung früh mit der Bank klären und erst dann den Notartermin vereinbaren.
Stand: Oktober 2026. Gesetze, Gebühren und Steuersätze können sich ändern; die Rechenbeispiele sind Richtwerte. Dieser Beitrag ersetzt keine individuelle Rechts-, Steuer- oder Finanzberatung. Rechtsberatung erfolgt durch Notar oder Rechtsanwalt.
Quellen
Bürgerliches Gesetzbuch (§§ 311b, 438, 442, 444, 556d, 566, 566a, 577a, 656a–656d, 873, 883), Beurkundungsgesetz (§ 17), Grundbuchordnung (§ 12), Wohnungseigentumsgesetz (§§ 19, 24, 28), Gebäudeenergiegesetz in der Fassung des Gebäudemodernisierungsgesetzes (§ 80 ff.), Baugesetzbuch (§§ 24 ff., 30, 34, 35, 127 ff.), Bundes-Bodenschutzgesetz, Grunderwerbsteuergesetz, Gerichts- und Notarkostengesetz und Wohnflächenverordnung (alle unter gesetze-im-internet.de); Statistisches Bundesamt (Destatis), Pressemitteilung „Baupreise im Wohnungsbau und Straßenbau erneut gestiegen“ vom 09.10.2026; Landesbauordnungen der Länder; Verbraucherzentrale Bundesverband (Erwerbsnebenkosten, Maklerprovision).
Planen Sie den Kauf einer Immobilie?
Offene Fragen zu Ihren Unterlagen oder Ihrer Finanzierung? Gerne prüfen wir gemeinsam mit Ihnen Ihre Ausgangssituation und finden bankunabhängig die passende Finanzierung für Ihr Vorhaben. Vereinbaren Sie jetzt Ihre kostenlose Beratung.
Schreibe einen Kommentar